
时光荏苒,三季度落幕,传统“金九”月份,虽然,中秋以及国庆假期前,消费边际支撑转强,国内屠宰场备货支撑回暖,尤其是,中秋前样本屠宰场开工率提升至34.03%,但是,消费旺季不旺的局面依然存在,节前备货整体一般,尤其是,9月初开学季样本屠企开工率稳定在31%左右,节日对于消费提振不及预期!
反观供应端,虽然,去年10~12月份,国内母猪存栏大幅减少!但是,由于进入下半年后,市场普遍认为中秋以及国庆双节,生猪市场或迎来季节性上涨的拐点,因此,养殖端前期存在压栏惜售的操作,且,零星二育出现提前入场的现象,这增加了9月份供应端压力!且,8月份,需求边际支撑不足,养殖端出栏缓慢,部分原定8月出栏计划顺延至9月份。而阶段性仔猪行情持续低迷,加剧养殖亏损压力,市场产能去化加快,低价母猪集中出栏,进一步增加市场生猪供应水平。传统金九月份,猪价呈现单边下降的走势,月内,生猪报价下跌达到10.2%,且,9月末标猪均价跌至9.96元/公斤的低值!
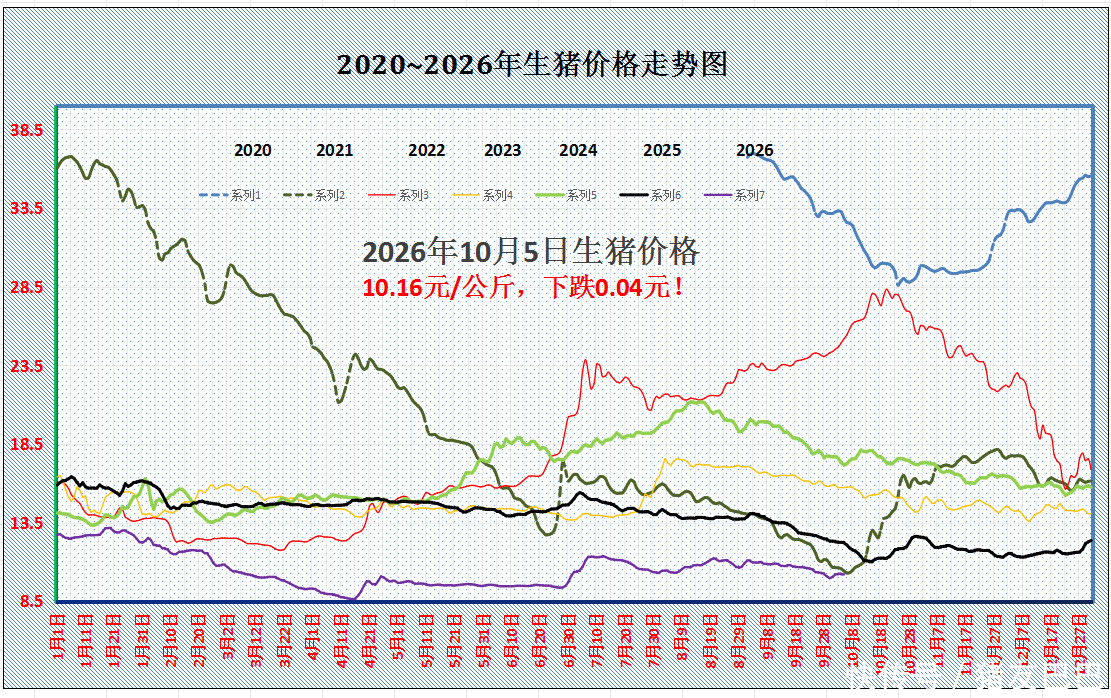
虽然,进入10月初,在情绪引导下,受节日烘托转强,生猪报价短暂回升,但是,最近两日,猪价再次承压下跌!截至10月5日,外三元生猪均价10.16元/公斤,环比昨日下降0.04元,猪价呈现连降的走势,且,南北市场,猪价维持“涨少跌多”的格局,市场看跌情绪升温,看涨信心略有减退!
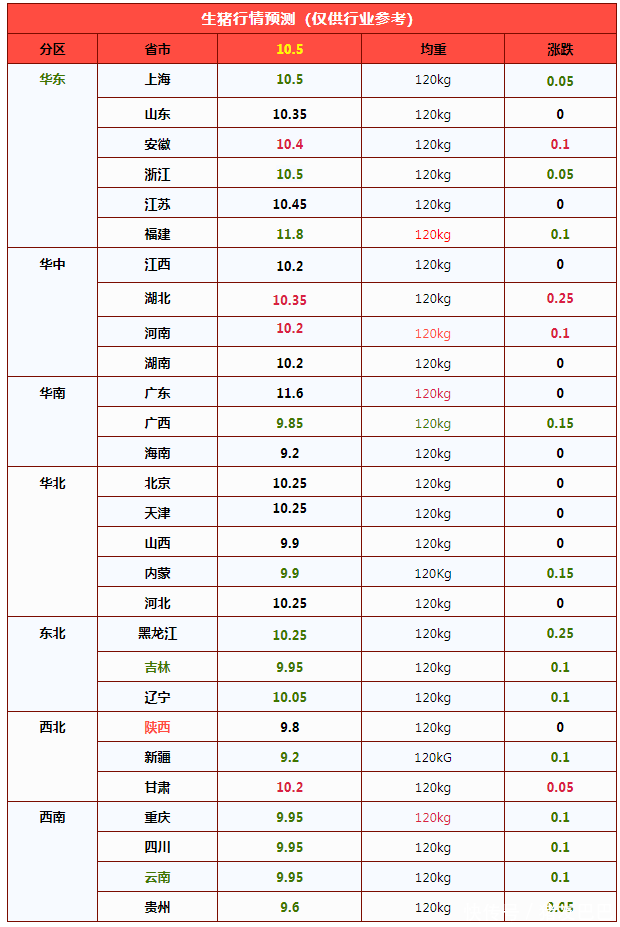
从数据监测分析,10月4日,国内重点监测的28个地区,生猪市场涨跌以“4涨13跌”为主!其中,上涨方面,安徽上涨0.1元,湖北上涨0.25元,河南上涨0.1元,甘肃上涨0.05元;下跌方面,浙江、上海、福建、广西、内蒙、黑吉辽、新疆、川渝以及云贵地区报价下跌0.05~0.25元/公斤。其中,新疆报价最低9.2元/公斤,福建报价最高11.8元/公斤,南北生猪市场普遍报价在9.8~10.5元/公斤左右!
据悉,猪价下跌的逻辑,主要受市场看涨信心不足,供需仍面临过剩的压力!
在供应方面,从母猪存栏数据分析,2025年12月末,国内母猪存栏在3961万头,相比前一个月增加4万头,按照母猪存栏影响10个月后商品猪供应。10月份,商品猪出栏环比或小幅增加。据悉,9月份,样本猪企出栏计划1494.77万头,环比日均增加4.7%。由于9月份,淘汰母猪、压栏中大猪以及适重标猪集中出栏,且,天气转凉,生猪育肥增重加快,供应端压力进一步增加,月末虽然部分猪企出栏冲量,但是,主流观点认为,9月集团猪企出栏计划完成不佳,部分商品猪或10月上旬出栏,本月生猪供应存在过剩的担忧!

在需求方面,国庆前,屠宰场开工率回落至30.88%,节日效应消退,市场备货反馈平平,主要受冷冻猪肉库存高筑,且,居民饮食习惯变化,猪肉消费水平逐年下降,下游市场购销冷清,主流贸易商存在减量稳价心态,市场存在一定避险情绪!而随着国庆假期逐步收尾,需求边际支撑或进一步转弱,屠宰场订单量或减少,开工率或小幅回撤!
因此,基于目前供需变化,猪价承压下跌!但是,市场也存在一定支撑,尤其是,本月出栏时间增加,集团猪企日均出栏压力或减轻,生猪价格偏低运行,这或将刺激市场扛价情绪!结合,国庆节后,工厂复工,学生开学,食堂需求恢复,下游短暂或有补货需求,屠宰场开工率有望止跌回升,需求边际或将改善!
由此分析,在供需博弈下,阶段性猪价或维持大稳小动的格局,重点关注市场出栏节奏的变化!希望,二师兄早日迎来周期性上涨的拐点!
— END —
免责声明:本文数据来源于网络,仅供参考。以当地生猪实际成交价格为准
通弘网提示:文章来自网络,不代表本站观点。


